Osakesäästäjiltä peukkua Kurvisen avaukselle valtionobligaatioiden palauttamisesta: Pankkitileiltä voisi liikahtaa jopa miljardeja
Keskustan eduskuntaryhmän puheenjohtajan Antti Kurvisen ehdotus kansalaisille myytävien valtionobligaatioiden palauttamisesta saa varovaisen vihreää valoa Suomen Osakesäästäjiltä.
Liiton toimitusjohtaja Karri Salmi pitää suoraan kansalaisille suunnattuja valtionvelkakirjoja mielenkiintoisena omaisuusluokkana ja mahdollisena keinona saada suomalaisten pankkitileille kertyneitä rahavaroja aktiivisempaan käyttöön.
– Voidaan puhua jopa miljardeista, joita kansalaisten pankkitileiltä voitaisiin saada liikkeelle. On varmasti paljon porukkaa isoine kassasaldoineen, jotka pohtivat uskaltaako korkorahastoihinkaan sijoittaa, mutta Suomen valtion obligaatio voisi olla sellainen kohde, johon raha uskalletaan laittaa, Salmi arvioi Suomenmaalle.
Aivan kaikissa pöydissä avauksesta ei Salmen mukaan kuitenkaan innostuta.
– Finanssiala ei varmaan tästä tykkää, että heidän ilmainen raaka-aineensa härkittäisiin pois pankkitileiltä.
Salmi uskoo, että valtionobligaatioiden paluu markkinoille pakottaisi myös pankit heräämään kilpailuun ja nostamaan talletuskorkojaan. Kun suomalaiset aiemmilla vuosikymmenillä ostivat aktiivisesti valtion papereita, pankkien välinen kilpailu talletuksista oli huomattavasti nykyistä kovempaa.
– Kilpailu on aina kilpailua, Salmi muistuttaa.
Yleisöobligaatiot olivat Suomessa suosittuja erityisesti 1960- ja 1970-luvuilla. Niiden menestystä selittivät sijoitusmarkkinoiden silloiset rakenteet, verotus ja valtionvelkakirjojen tarjoama turvallisuuden tunne.
Kotitalouksille suunnattuja valtionvelkakirjoja laskettiin liikkeeseen myöhemminkin, ja tuotto-obligaatioita tarjottiin sijoittajille vielä 2000-luvulla.
Kansalaissijoittamisen elpymisellä voisi Salmen mielestä olla myös kansantaloudellista sivistysarvoa. Mikäli suomalaiset alkaisivat isoin joukoin omistaa oman maansa velkakirjoja, valtion velkaantuminen muuttuisi konkreettisemmaksi ja sitä ymmärrettäisiin yhteiskunnassa paremmin.
Kansainvälisillä korkomarkkinoilla sijoittajien käyttäytyminen ja kysyntärakenne ovat sittemmin muuttuneet. Valtionlainojen kysyntään vaikuttavat muun muassa keskuspankkien ostojen väheneminen, institutionaalisten sijoittajien sijoituspäätökset ja valtioiden kasvava lainantarve.
Myös eläkeyhtiöiden sijoituksissa valtionlainojen paino on joillakin markkinoilla vähentynyt pitkällä aikavälillä.
Salmen mukaan sijoittajakunnan hajauttaminen tekisi hyvää valtion velanhallinnalle, vaikka velkakirjojen myyminen pienissä erissä yksityissijoittajille tuleekin valtiolle kalliimmaksi kuin miljardiluokan lainojen huutokauppaaminen suoraan institutionaalisille sijoittajille.
Verotuksellisia porkkanoita Salmi ei obligaatioille vaadi, vaan normaali markkinatuotto riittää.
– Minun mielestäni siinä pitää olla vain samantasoiset tuottotasot kuin instituutiomarkkinoilla. Silloin yksityissijoittajat näkevät sen potentiaalisena vaihtoehtona muille korkosijoituksille, jotka tällä hetkellä ovat pääasiassa korkorahastoja.
Jotta valtionobligaatioista saataisiin suuren yleisön suosikki, toimitusjohtaja nostaa esiin yhden kriittisen ehdon: toimivat jälkimarkkinat.
– Nykysukupolvi on tottunut aika likvidiin markkinaan korkosijoituksissa. Nykyisten korkorahastojen kanssa voi olla aika vaikea kilpailla, jos minkäänlaista jälkimarkkinaa ei ole. Aika hyvä olisi, että tähän pystyttäisiin luomaan jonkinlainen jälkimarkkina, Salmi näkee.
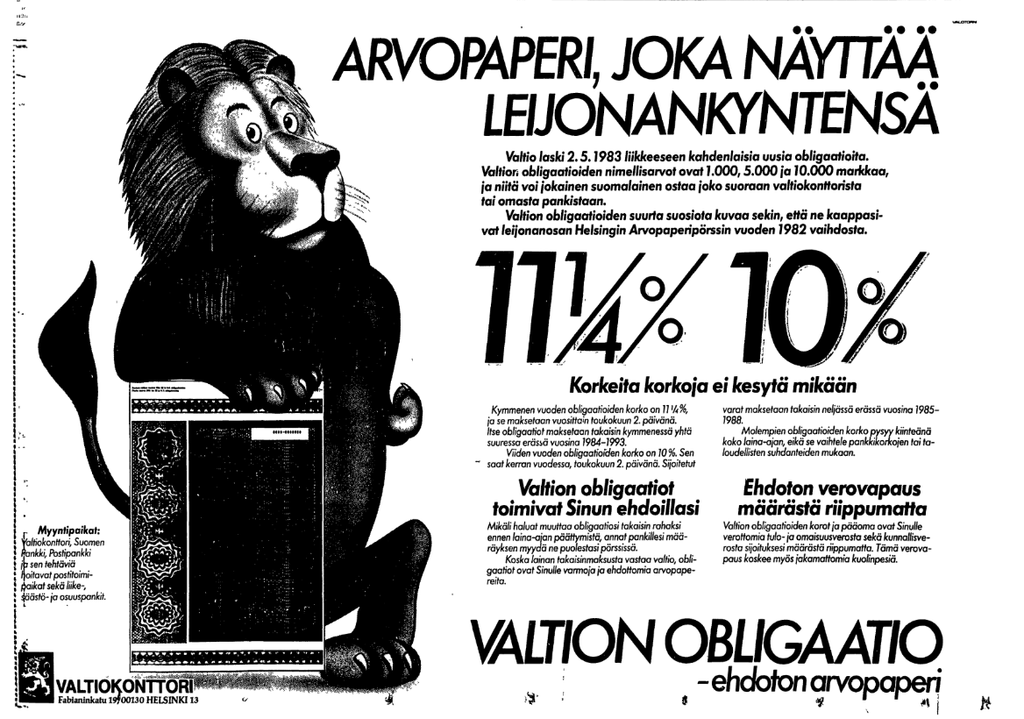
Vaikka konsepti on ollut Suomessa pitkään Ruususen unessa, kansalaisille suunnattuja valtionvelkakirjoja myydään edelleen useissa Euroopan maissa. Esimerkiksi Italiassa ja Belgiassa kotitalouksille suunnatut valtionlainat ovat osa valtion varainhankintaa
Suomessa verovapaita yleisöobligaatioita laskettiin liikkeeseen vielä 1980-luvulla, mutta niiden tarjoamisesta luovuttiin vuonna 1989. Verotukselliset siirtymäjärjestelyt jatkuivat tämän jälkeenkin.
Ennen 1990-luvun pääomamarkkinoiden vapautumista tavallisen kansalaisen sijoitusvaihtoehdot olivat nykyistä rajallisemmat.
Obligaatio oli suhteellisen helppo ja ymmärrettävä tuote, jota pystyi ostamaan oman pankin konttorista. Pankkitalletukset olivat tärkeä säästämismuoto, osakesijoittaminen nykyistä harvinaisempaa eikä sijoitusrahastoilla ollut vielä nykyistä asemaa kotitalouksien sijoituskohteina.
1980- ja 1990-luvuilla nimelliset korkotasot olivat ajoittain korkeita. Valtion obligaatioista saattoi saada esimerkiksi 8–12 prosentin nimelliskorkoa. Korkea inflaatio söi kuitenkin osan tuotosta, joten nimelliskorko ei yksin kertonut sijoituksen todellisesta kannattavuudesta.
Valtion velkakirjoja pidettiin silti turvallisena sijoituskohteena. Erityisesti 1990-luvun pankkikriisin aikana valtio nähtiin yksityisiä pankkeja ja yrityksiä turvallisempana velallisena.
Obligaatio tarjosi mahdollisuuden saada korkotuottoa aikana, jolloin pankkeihin, osakkeisiin ja kiinteistöihin liittyi huomattavaa epävarmuutta.
Obligaatioiden asema alkoi muuttua rahoitusmarkkinoiden vapautumisen ja sijoitusvaihtoehtojen lisääntymisen myötä.
1990-luvun lopulla rahastosijoittaminen ja osakemarkkinat kasvoivat nopeasti, ja myös Nokia-huuma lisäsi kiinnostusta osakkeisiin. Sijoittajien mahdollisuudet hajauttaa varallisuuttaan paranivat, eikä valtionobligaatioilla ollut enää samanlaista erityisasemaa kotitalouksien säästämisessä.
Euroalueeseen liittymisen myötä myös korkotaso painui pitkiksi ajoiksi historiallisen matalaksi. Obligaatioista saatava kiinteä korkotuotto ei enää houkutellut säästäjiä samalla tavalla kuin korkeamman korkotason vuosikymmeninä.